焦炭第五轮提降落地 钢厂与焦化企业的博弈进入深水区
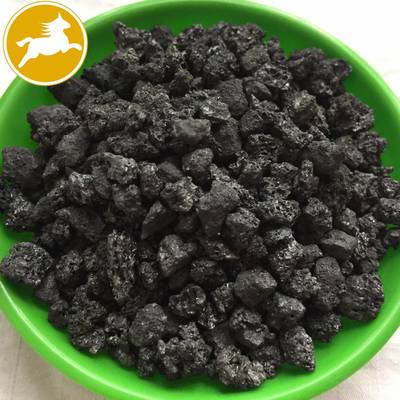
在钢铁产业链上下游的持续博弈中,焦炭市场迎来年内第五轮价格下调。尽管钢厂与焦化企业之间的角力仍在继续,但第五轮提降已经正式落地。这一动向不仅反映了当前焦炭市场的供需格局,也折射出钢铁行业整体利润承压下的传导效应。
据市场消息,近日河北、山东等主流钢厂对焦炭采购价格完成第五轮下调,幅度为湿熄焦50元/吨、干熄焦55元/吨,累计降幅达250-275元/吨。此轮提降的落地,意味着焦化企业在与钢厂的谈判中再度让步。
从博弈过程来看,本轮提降并非一帆风顺。焦化企业起初对提降表现出较强的抵触情绪,部分焦企甚至联合发声,表示因亏损严重将限产挺价。钢厂方面态度坚决,以自身成品库存高企、利润微薄为由,持续施压。经过多轮拉锯,焦企最终接受下调,市场由此完成第五轮价格调整。
分析人士指出,焦炭价格连续下调的核心驱动在于供需失衡。供应端,焦化企业开工率维持高位,尽管部分区域因环保限产有所收紧,但整体产量仍较为充裕。需求端,钢厂高炉开工率虽有回升,但成材端销售不畅、库存累积,导致钢厂对焦炭采购节奏放缓,多按需采购、控制到货。在此背景下,焦炭社会库存持续攀升,价格承压明显。
钢厂利润的持续压缩是本轮提降的重要推手。当前螺纹钢、热卷等主要品种吨钢利润普遍偏低,部分钢厂甚至处于盈亏边缘。为转移成本压力,钢厂不断向原料端索要利润,焦炭作为高炉炼铁的关键原料,首当其冲成为压价对象。而焦化企业自身也面临原料煤成本高企的困境,焦化利润被严重挤压,部分企业已陷入亏损。
值得注意的是,第五轮提降落地后,焦化企业的限产意愿可能进一步增强。若焦企主动减产,供应端收缩或将对后续焦炭价格形成一定支撑,钢厂继续提降的难度也将加大。需关注钢厂复产节奏及成材终端需求的变化。如果“金九银十”传统旺季预期兑现,钢厂利润修复,焦炭市场有望止跌企稳。
整体来看,焦炭第五轮提降的落地是产业链利润重新分配的结果,也是钢厂与焦化企业博弈深化的体现。短期内,焦炭市场仍将处于偏弱运行格局,但下调空间或已有限。市场参与者需密切关注双方开工率、库存及利润变化,以及宏观政策对钢铁需求的拉动效应。在博弈中寻找平衡,或将是产业链各环节接下来共同面对的主题。
如若转载,请注明出处:http://www.lzklgm.com/product/29.html
更新时间:2026-10-03 15:06:17